Frais de douane 2026 : calcul du droit de 3 €, de la TVA et des frais
Une commande expédiée depuis un pays hors de l’Union européenne ne coûte pas nécessairement « son prix plus 3 euros ». Depuis le 1er juillet 2026, le droit forfaitaire décrit par la douane française se calcule par ligne de déclaration. La TVA et les frais du transporteur peuvent encore modifier l’addition. Pour un achat livré en France métropolitaine, voici six simulations de petits achats et un septième cas au-delà de 150 euros. Elles séparent ce que vous payez au vendeur de ce qui peut vous être demandé à la remise.
En bref
La déclaration H7 est une déclaration douanière allégée pour les petits achats importés dans un envoi de 150 euros au plus. L’IOSS, guichet unique à l’importation, permet au vendeur d’encaisser la TVA à la commande.
- Pour 40 euros de biens et 5 euros de port hors TVA, une ligne H7 hors IOSS donne 65,60 euros au total, avec 8 euros de gestion à la remise. Le total descend à 59,60 euros si le tarif de gestion en ligne de 2 euros est accessible.
- Avec trois lignes douanières, les mêmes biens et le même port reviennent à 72,80 euros, toujours avec 8 euros de gestion. Demandez le détail de la déclaration au transporteur.
- En IOSS, le SPF Finances présente le droit et la TVA payés à la commande comme le cas courant. Pour ce panier de 45 euros hors TVA, le total serait de 57 euros selon la FAQ française, contre 57,60 euros selon l’addendum de la Commission : la différence d’assiette est détaillée plus bas. Les 54 euros du tableau supposent que le vendeur absorbe le droit à prix inchangé et garantit une livraison sans frais supplémentaires.
- Si la redevance européenne attendue en novembre s’applique et que le transporteur ou le vendeur vous la répercute, ajoutez 2,40 euros par ligne hors IOSS au taux de TVA de 20 %, les autres prix restant inchangés.
- Droit de douane, TVA et frais privés restent distincts : « livraison offerte » ne garantit pas « importation comprise ».
La taxe française de 2 euros est suspendue
La chronologie publiée par Bercy distingue la taxe nationale de 2 euros, appliquée du 1er mars au 30 juin 2026, et sa suspension au 1er juillet. Il ne faut pas la conserver dans une addition portant sur une importation d’octobre.
Le forfait européen relève du règlement 2026/382, articles 2 et 4. Ce régime transitoire est prévu du 1er juillet 2026 jusqu’au 1er juillet 2028. Le règlement délégué 2026/1022, publié au Journal officiel du 1er juillet 2026, précise la définition de l’article douanier et des « marchandises contenues dans un envoi postal ». Cette dernière expression ne se limite plus au sens courant d’un colis acheminé par une poste nationale. Le forfait ne se résume pas à une opposition entre transport postal et transport express.
État au 13 octobre 2026 : attention aux commandes de novembre
Le Gouvernement annonce une redevance européenne de gestion pour le 1er novembre. Appelée « frais de traitement de l’Union » dans l’acte délégué du 21 septembre, C(2026)6694, elle est fixée par cet acte à 2 euros par article. Mais le registre de la Commission le signale comme non encore entré en vigueur, sous contrôle du Parlement et du Conseil. Le texte prévoit une entrée en vigueur le jour de sa publication au Journal officiel, puis une application le dixième jour suivant.
Pour une application dès le 1er novembre, il faudrait une publication au Journal officiel au plus tard le 22 octobre, une fois le contrôle achevé. L’article 282, paragraphe 7, du règlement 2026/2108 prévoit pour ce premier acte un délai de contrôle de 30 jours à compter de sa notification, et non les deux mois évoqués génériquement par le registre. Une clôture anticipée est aussi possible si le Parlement et le Conseil annoncent tous deux leur non-objection.
La base TARIC, consultée pour le 1er novembre 2026, affiche déjà « Frais de traitement de l’Union » à 2 euros pour l’ordinateur portable chinois du septième exemple. Sa dernière mise à jour est datée du 12 octobre. Cette programmation concorde avec l’échéance annoncée, mais ne suffit pas à établir l’entrée en vigueur de l’acte fixant le montant.
Cette future redevance est distincte de l’ancienne taxe française et de la rémunération du transporteur. Le guide de la Commission du 5 octobre, section 9.2, indique qu’elle concernera aussi les ventes à distance de biens importés de plus de 150 euros. Les budgets ci-dessous distinguent les montants d’octobre et le scénario « si la redevance s’applique ». Le 1er novembre reste une date attendue, soumise à l’aboutissement de cette procédure.
Un vendeur européen garantit-il une livraison sans importation ?
Commencez par demander d’où part physiquement la marchandise et si elle est déjà dédouanée. Une adresse européenne du vendeur ou une interface en français ne répond à aucune de ces questions. C’est le trajet de votre commande et le statut du stock qu’il faut établir.
La FAQ de la DGDDI sur les entrepôts et les ventes à distance distingue deux situations. Un stock importé et dédouané avant sa vente au consommateur a obtenu le statut de marchandise de l’Union. Sa vente ultérieure ne constitue pas une nouvelle vente à distance de biens importés. Les coûts de l’importation initiale peuvent naturellement peser sur le prix du marchand ; ils ne deviennent pas pour autant un nouveau forfait de 3 euros à réclamer à chaque acheteur.
Un entrepôt douanier, où droits et taxes restent suspendus, n’offre pas la même garantie. La seule mention « entrepôt UE » est insuffisante. Demandez une confirmation écrite du statut du stock et du prix livré, sans frais d’importation restant à votre charge.
Les 150 euros comprennent-ils le transport et la TVA ?
Le seuil porte sur la valeur intrinsèque de l’envoi. Le guide de la Commission du 5 octobre 2026, page 14, la définit à partir du prix des marchandises elles-mêmes. Transport et assurance sont exclus lorsqu’ils sont indiqués séparément. S’ils sont incorporés au prix sans ventilation sur la facture, on ne peut pas les retrancher arbitrairement. Les taxes identifiables sont également exclues.
Ainsi, dans une hypothèse de 145 euros de biens hors taxe et 12 euros de transport facturés séparément, la valeur intrinsèque reste 145 euros, même si le paiement avant TVA atteint 157 euros. À l’inverse, un prix global non ventilé ne permet pas d’inventer une part de transport pour passer sous le seuil.
La fiche opérationnelle française vise une valeur inférieure ou égale à 150 euros. Au-delà, le tarif douanier commun remplace le forfait : le taux dépend du classement et de l’origine de la marchandise. La TVA et les frais du transporteur s’ajoutent selon le circuit utilisé. Le septième exemple ci-dessous montre qu’un droit au taux de 0 % laisse néanmoins de la TVA à payer.
H7 et H1 : comprendre les lignes douanières
H1 désigne la déclaration d’importation standard, avec davantage de données que la H7. Une ligne n’est ni une unité physique ni une rubrique commerciale telle que « accessoires ». La définition européenne de l’article repose sur le classement tarifaire, la désignation et, lorsqu’elle doit être fournie, l’origine. Le nom commercial seul ne suffit pas pour attribuer un code.
Le guide européen, page 15, applique le forfait à chaque ligne H1, indépendamment du nombre d’unités. Pour H7, la FAQ technique de la douane, mise à jour le 10 juillet 2026, indique que « le principe à ce jour » est l’application du forfait à chaque ligne, y compris lorsque plusieurs lignes partagent le même code SH6, un classement à six chiffres. Si votre déclaration présente cette situation, demandez au déclarant pourquoi les lignes ont été séparées.
Cela ne rend pas H1 plus avantageuse. Dans l’exemple du guide européen, pages 15 et 16, trois tailleurs classés sous un même code SH6 occupent une ligne H7, soit 3 euros. En H1, leurs codes TARIC à dix chiffres imposent trois lignes, soit 9 euros. Une origine différente peut également séparer deux lignes H1 partageant le même code TARIC. La finesse du classement et les données exigées changent le résultat.
Les simulations retiennent une H7 à une ligne pour les quatre unités identiques du panier 1. Aucun regroupement artificiel de produits différents n’est supposé.
Calcul des frais de douane : six petits achats livrés en France
Le périmètre des simulations est volontairement étroit : achats de particuliers auprès de professionnels, livraison en France métropolitaine, biens au taux normal de TVA, sans préférence tarifaire. Les cadeaux entre particuliers, importations professionnelles, produits soumis à accises ou restrictions, cas sanitaires et Outre-mer demandent un autre examen. Ces exclusions évitent d’appliquer une formule simple à une situation qui ne l’est pas.
Les montants suivants sont des hypothèses pédagogiques, pas des commandes passées auprès d’un vendeur. Le transport indiqué couvre tout le trajet jusqu’au destinataire et figure séparément. Il n’y a ni assurance supplémentaire, ni conversion monétaire, ni autres frais accessoires. Nous retenons le taux normal français de TVA de 20 %.
Pour les cas hors IOSS, nous supposons que les droits et taxes sont perçus par La Poste auprès du destinataire, à la remise. Sa grille de frais de gestion vers l’Hexagone, portant la mention « depuis le 01/07/2021 » et toujours proposée dans le catalogue tarifaire 2026, prévoit alors 8 euros par envoi. Ce choix permet une comparaison constante. Les tarifs des autres transporteurs doivent être vérifiés séparément ; l’exemple Chronopost ci-dessous illustre une facturation par déclaration.
Les hypothèses des six paniers
Pour les paniers 1 à 5, la valeur intrinsèque correspond au montant des biens de chaque envoi, le port étant séparé. Le panier 6 est une vente depuis un stock déjà dédouané en France : ce seuil d’importation ne s’y applique pas. Les paniers hors IOSS utilisent le régime simplifié de TVA.
| Panier | Biens et port hors TVA | Déclaration et TVA |
|---|---|---|
| 1 | 4 unités identiques à 10 €, soit 40 € ; port : 5 € | Une H7, une ligne conforme ; hors IOSS |
| 2 | 3 groupes à 20 €, 12 € et 8 €, soit 40 € ; port : 5 € | Une H7, trois lignes distinctes ; hors IOSS |
| 3 | Mêmes biens que le panier 1 : 40 € ; port : 5 € | Une H7, une ligne ; IOSS, TVA à l'achat |
| 4 | Une unité : 12 € ; port : 3 € | Une H7, une ligne ; hors IOSS |
| 5 | Biens du panier 1 en deux envois : 20 € de biens et 2,50 € de port chacun | Deux H7, une ligne chacune ; hors IOSS |
| 6 | 4 unités vendues 40 € depuis un stock en France ; port : 5 € | Aucune nouvelle importation ; TVA de vente en France |
Dans le panier 3, le vendeur conserve le prix HT indiqué, absorbe le droit de douane et organise la livraison sans frais d’importation supplémentaires pour l’acheteur. C’est un engagement commercial supposé, pas un avantage automatiquement attaché à l’IOSS. Le panier 6 suppose lui aussi un prix de vente donné, sans prétendre reconstituer le coût d’approvisionnement du marchand.
Total payé en octobre, achat et remise séparés
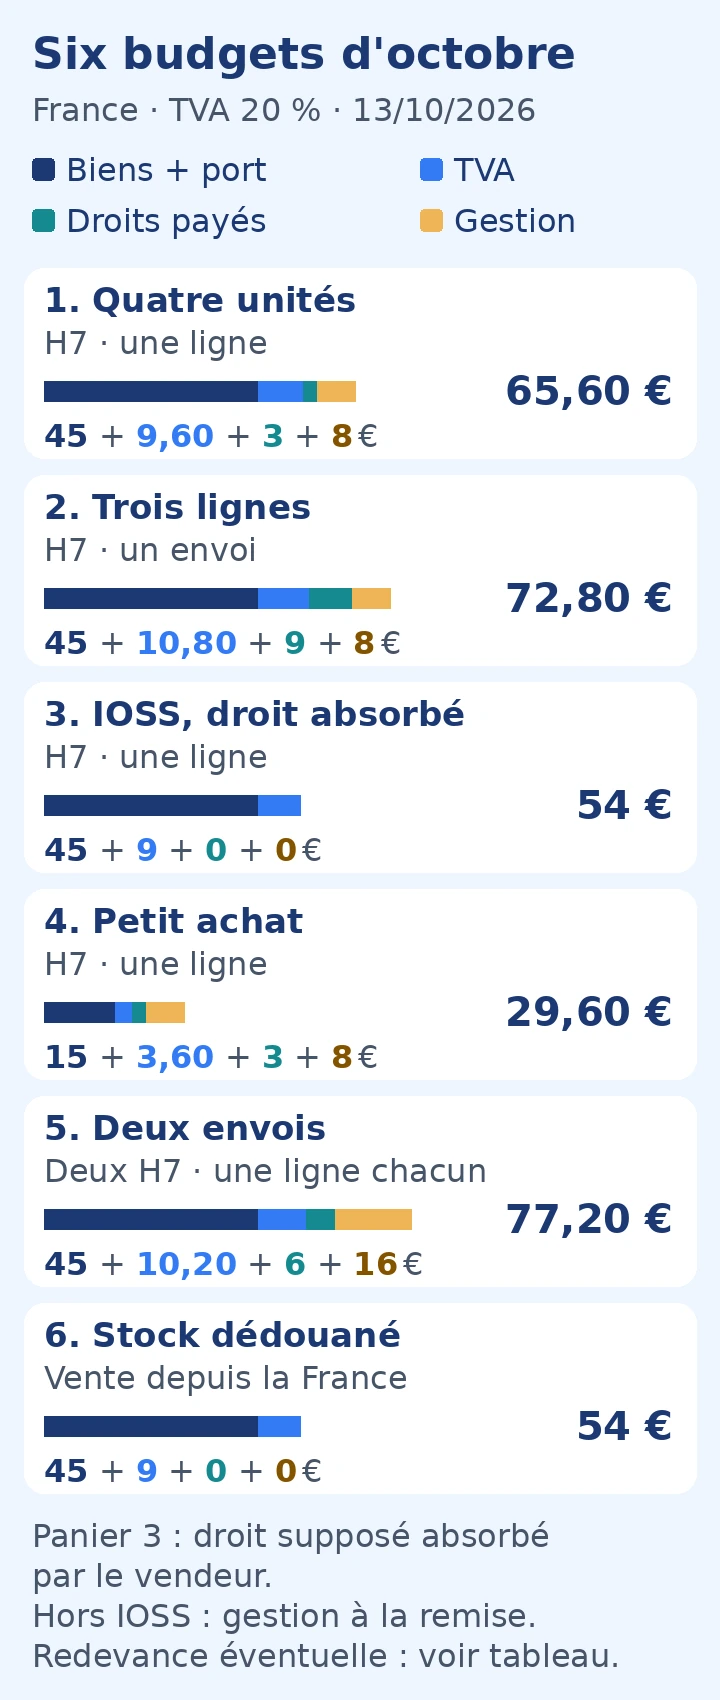
Le total réunit le paiement au vendeur (« achat ») et celui au transporteur (« remise »). Le détail des droits, de la TVA et des frais figure dans le graphique et dans le calcul de chaque panier.
| Panier | Total | Achat | Remise |
|---|---|---|---|
| 1 | 65,60 € | 45 € | 20,60 € |
| 2 | 72,80 € | 45 € | 27,80 € |
| 3 | 54 € | 54 € | 0 € |
| 4 | 29,60 € | 15 € | 14,60 € |
| 5 | 77,20 € | 45 € | 32,20 € |
| 6 | 54 € | 54 € | 0 € |
Avec paiement en ligne à La Poste, les droits et la TVA d’importation sont inchangés, mais les frais de gestion passent de 8 euros à 2 ou 5 euros par envoi selon sa nature. Voici les totaux d’octobre correspondants, achat compris. Dans le panier 5, le même tarif est supposé accessible pour chacun des deux envois. Les paniers 3 et 6 restent à 54 euros, sans somme à payer au transporteur.
| Panier | Frais de 2 € par envoi | Frais de 5 € par envoi |
|---|---|---|
| 1 | 59,60 € | 62,60 € |
| 2 | 66,80 € | 69,80 € |
| 4 | 23,60 € | 26,60 € |
| 5 | 65,20 € | 71,20 € |
Les frais privés sont repris au montant facturé, séparément de la TVA calculée sur les biens, le transport et les droits. Ils ne sont pas majorés une seconde fois. Cette présentation de budget ne signifie pas que toute commission de dédouanement serait exclue de l’assiette fiscale : la doctrine sur les frais accessoires à l’importation impose d’examiner leur nature. Pour un autre transporteur ou une prestation différente, repartez du tarif et de la facture de cet opérateur.
Si la redevance de 2 euros s’applique en novembre
L’article 20, paragraphe 5, et le considérant 80 du règlement 2026/2108 attribuent le paiement au débiteur de la dette douanière et précisent que « le consommateur ne devrait pas être débiteur des frais de traitement de l’Union ». Une répercussion commerciale sur l’acheteur n’est pas automatique. Dans les budgets hors IOSS ci-dessous, nous supposons que le transporteur vous répercute les 2 euros.
L’addendum de la Commission du 6 octobre, page 3, précise le traitement TVA. Hors IOSS, la redevance entre dans la base d’imposition. Si elle vous est répercutée, elle ajoute 2 euros et 0,40 euro de TVA par ligne au taux de 20 %, soit 2,40 euros. Le guide douanier, section 5.2, applique la redevance par ligne de déclaration, indépendamment des quantités.
Ces projections conservent les mêmes prix de biens, de transport et de gestion à la remise. Elles ne valent que si l’acte entre en application selon les conditions indiquées dans l’encadré daté.
| Panier | Octobre | Avec redevance |
|---|---|---|
| 1 | 65,60 € | 68 € |
| 2 | 72,80 € | 80 € |
| 3 | 54 € | 54 €, tout absorbé |
| 4 | 29,60 € | 32 € |
| 5 | 77,20 € | 82 € |
| 6 | 54 € | 54 €, stock déjà dédouané |
Dans la variante IOSS du panier 3, si le vendeur facture à l’achat le droit de 3 euros et la redevance de 2 euros, ces montants entrent dans la base TVA de la vente selon l’addendum de la Commission du 6 octobre : (40 + 5 + 3 + 2) × 20 % donne 10 euros de TVA. Le prix final atteint alors 60 euros, sans paiement à la remise dans cette hypothèse. Ce calcul suit la lecture de la Commission ; la divergence avec la FAQ française sur le droit facturé en IOSS est précisée ci-dessous. Il reste à 54 euros seulement si le vendeur absorbe les deux prélèvements sans relever son prix. Pour le stock déjà dédouané du panier 6, aucune nouvelle importation ne résulte de la vente ; son prix supposé demeure inchangé.
Pour combiner redevance et paiement en ligne hors IOSS, ajoutez 2,40 euros par ligne aux budgets d’octobre avec paiement en ligne si le transporteur vous répercute la redevance. Vérifiez aussi que le transporteur conserve son tarif : les frais privés sont un poste indépendant.
La formule pour refaire les calculs
Le calcul de la base TVA expliqué par la Commission inclut le transport facturé et, à l’importation, les droits dus. Hors IOSS, le forfait de 3 euros entre dans la base TVA en régime simplifié ou standard.
Pour l’IOSS, l’addendum de la Commission révisé le 6 octobre 2026, page 1, distingue deux situations : si le vendeur absorbe le droit à prix inchangé, on n’ajoute pas ces 3 euros à la base TVA de la vente, et aucune TVA n’est due à l’importation. En revanche, selon cet addendum, si le droit est facturé au consommateur au moment de la vente, il entre dans la base TVA IOSS. L’exonération à l’importation ne dispense pas de cette TVA encaissée à l’achat.
Cette lecture n’est pas celle de la FAQ de la DGDDI, mise à jour le 10 juillet 2026, qui affirme que le droit forfaitaire n’entre pas dans la base TVA IOSS, sans distinguer le droit absorbé de celui facturé à l’acheteur. L’addendum du 6 octobre complète les notes explicatives de la Commission, non contraignantes ; il n’a pas la force d’un règlement. Pour le panier de 45 euros hors TVA, avec le droit facturé à la commande, cette divergence donne 57 euros selon la FAQ française, contre 57,60 euros selon l’addendum. Les variantes à 57,60 et 60 euros suivent la lecture de la Commission. Faites préciser au vendeur l’assiette retenue et le prix TTC avant paiement.
Pour les paniers 1, 2, 4 et 5 en octobre, notez V le prix des biens, T le transport séparé, L le nombre total de lignes et F les frais privés facturés. Le droit D vaut 3 × L. La TVA sur ces éléments vaut (V + T + D) × 20 %. Le paiement au vendeur vaut V + T ; celui à la remise vaut D + TVA + F. Additionner ces deux paiements donne la dépense totale. Les montants sont arrondis au centime.
Panier 1 : quatre exemplaires sur une ligne H7
Avec une seule ligne H7 conforme, les quatre unités coûtent 40 euros ; le transport porte le paiement initial à 45 euros. Le droit est de 3 euros et la TVA de (40 + 5 + 3) × 20 %, soit 9,60 euros. Avec les 8 euros de gestion, il reste 20,60 euros à régler à la remise.
Pour contrôler les 3 euros de droit, rapprochez la ligne déclarée de la facture commerciale et de la quantité livrée.
Panier 2 : trois lignes portent le total à 72,80 euros
Les marchandises et le transport coûtent toujours 45 euros avant taxes. Mais les trois lignes H7 donnent 9 euros de droits. La base TVA atteint 54 euros et la TVA 10,80 euros. Les frais privés restent de 8 euros puisque nous supposons un seul envoi.
Par rapport au panier 1, les deux lignes supplémentaires ajoutent 6 euros de droits et 1,20 euro de TVA : l’écart total est de 7,20 euros. Le détail de la déclaration explique ici l’écart entre deux achats dont les prix avant taxes sont identiques.
Panier 3 : l’IOSS et le droit pris en charge par le vendeur
L’IOSS est le guichet unique permettant au vendeur ou à la plateforme d’encaisser la TVA de la vente au moment de la commande. L’importation correspondante bénéficie d’une exonération de TVA, comme l’explique le guide européen, page 41. Il ne s’agit pas d’une vente sans TVA.
Ici, la TVA vaut (40 + 5) × 20 %, soit 9 euros, pour un paiement de 54 euros. Le droit de 3 euros reste dû, mais le vendeur le supporte selon notre hypothèse. L’ajouter encore aux 54 euros de l’acheteur compterait une dépense qu’il n’a pas à payer. Si, au contraire, le vendeur vous facturait le droit de 3 euros à la vente, il faudrait l’inclure dans la base IOSS selon l’addendum du 6 octobre : (40 + 5 + 3) × 20 % donne 9,60 euros de TVA, soit 57,60 euros à l’achat. La FAQ de la DGDDI conduit, elle, à 57 euros : 45 euros de biens et port + 9 euros de TVA + 3 euros de droit. Ces deux variantes supposent une livraison sans frais à la remise. Les 54 euros du tableau correspondent uniquement au droit absorbé à prix inchangé.
Panier 4 : un achat à 12 euros, livré pour 29,60 euros
Sans IOSS, le paiement initial de 15 euros couvre ici seulement le bien et son transport. La TVA porte sur 12 + 3 + 3 euros, soit 18 euros, et atteint 3,60 euros. À la remise s’ajoutent le droit de 3 euros et les 8 euros de gestion : 14,60 euros restent à payer.
Ce panier montre le poids des montants fixes sur un petit achat. La livraison à 3 euros ne renseigne pas sur les frais de gestion. Avant de valider, demandez si le prix comprend seulement l’acheminement ou également les prélèvements et formalités d’importation.
Panier 5 : deux envois coûtent 11,60 euros de plus
Le guide européen, page 14, distingue commande et envoi : une commande expédiée séparément peut former plusieurs envois. Ici, chaque envoi compte 20 euros de biens et 2,50 euros de port ; déclaré sur une ligne, il supporte 3 euros de droit, 5,10 euros de TVA et 8 euros de gestion.
Les deux envois coûtent ensemble 77,20 euros, contre 65,60 euros pour le panier 1. Les 11,60 euros d’écart proviennent d’un second droit de 3 euros, de 0,60 euro de TVA et d’un second forfait privé de 8 euros. Le transport total n’a pourtant pas changé. Cette simulation porte sur deux expéditions réellement distinctes ; elle ne conseille pas de fractionner artificiellement une commande pour contourner un seuil.
Panier 6 : un stock en France, déjà dédouané
La vente reste soumise à la TVA, même si elle ne déclenche aucune nouvelle importation. Pour le stock situé en France, le prix supposé est de 40 euros HT, augmenté de 5 euros HT de transport. La TVA de 9 euros porte le paiement à 54 euros. Rien ne reste à régler au titre de l’importation dans cette hypothèse.
Les éventuels droits payés auparavant par l’importateur font partie de son prix de revient. On ne les ajoute pas séparément au prix convenu avec le consommateur. C’est pourquoi comparer deux vendeurs exige leurs prix finaux livrés, et non leurs seuls prix hors taxe ou leurs pays d’immatriculation.
Colis de plus de 150 euros : le septième calcul
Prenons un ordinateur portable d’origine chinoise, vendu 200 euros hors TVA, avec 10 euros de transport séparé jusqu’au destinataire. C’est une hypothèse de prix. L’appareil est supposé relever exactement du code TARIC 8471300000 : machine portative de traitement de l’information d’un poids n’excédant pas 10 kg, comprenant au moins une unité centrale, un clavier et un écran. Pour ce code et cette origine, la consultation TARIC au 13 octobre 2026 indique un droit pays tiers de 0 %. Ce taux concerne cette nomenclature ; il ne s’étend pas à tout objet vendu comme accessoire informatique.
La valeur intrinsèque est de 200 euros, donc le forfait de 3 euros ne s’applique pas. La TVA est acquittée à l’importation sous le régime standard, l’IOSS étant limité aux envois ne dépassant pas 150 euros, comme le rappelle le guide européen, sections 9.2.1 à 9.2.3. Avec le taux normal français et le même forfait de gestion de 8 euros à la remise, le budget d’octobre se décompose ainsi :
- à l’achat : 200 + 10 = 210 euros ;
- droit de douane : 0 euro ; TVA : (200 + 10) × 20 % = 42 euros ;
- à la remise : 42 + 8 = 50 euros ;
- total payé : 260 euros.
Si la redevance entre en application et vous est répercutée, en supposant une seule ligne déclarée et les mêmes autres prix, elle ajoute 2 euros et 0,40 euro de TVA : le total atteint 262,40 euros. Dépasser 150 euros ne permet donc pas d’y échapper. Avant de transposer ce calcul, faites confirmer le classement de votre produit et son origine : un autre taux douanier modifierait aussi la base TVA.
Livraison en Belgique : un taux de TVA différent
Le forfait européen concerne aussi la Belgique, comme le confirme le SPF Finances dans sa présentation de la mesure. En revanche, le taux normal belge de TVA est de 21 %. Pour les mêmes biens au taux normal, le panier 1 hors IOSS donne 10,08 euros de TVA sur une base de 48 euros, soit 58,08 euros avant frais privés du transporteur. Si la redevance s’applique et vous est répercutée, ce sous-total passe à 60,50 euros. Il faut ensuite intégrer les frais réellement facturés pour la livraison en Belgique et leur traitement TVA ; les 8 euros de La Poste vers l’Hexagone ne sont pas un tarif belge.
La grille bpost, consultée le 13 octobre 2026, prévoit 21,50 euros de formalités jusqu’à 150 euros et 40 euros au-delà. Pour les petits achats en ligne, bpost précise que ces frais sont comptabilisés uniquement si la TVA et les frais d’importation ne sont pas payés à l’avance via la boutique. Ils entrent dans la base de TVA à l’importation : il ne suffit pas d’ajouter 21,50 euros au sous-total précédent. L’exemple publié par bpost confirme cette méthode : 25 euros de biens + 10 euros de port + 3 euros de droits + 21,50 euros de frais administratifs donnent une base de 59,50 euros.
Pour le panier 1 confié à cet opérateur, la base devient 40 + 5 + 3 + 21,50 = 69,50 euros. La TVA de 21 % atteint 14,60 euros après arrondi, soit 84,10 euros au total, dont 39,10 euros à payer à bpost en plus des 45 euros versés au vendeur. Si une redevance de 2 euros s’applique et vous est répercutée, avec les mêmes autres prix, la base passerait à 71,50 euros, la TVA à 15,02 euros et le total à 86,52 euros.
Lire le relevé des frais réclamés par le transporteur
Ne traitez pas un montant global intitulé « frais de douane » comme un impôt unique. La Poste explique que ses frais de gestion rémunèrent les formalités et l’avance des paiements. Ils viennent s’ajouter aux droits et taxes. La douane distingue également ces frais privés des prélèvements publics, même si cette fiche générale conserve des exemples antérieurs à la réforme de juillet.
| Ligne du relevé | Ce qu’il faut rapprocher | Pièce à demander |
|---|---|---|
| Droit forfaitaire | Nombre de lignes et de déclarations, prise en charge annoncée | Référence de déclaration et détail des lignes |
| TVA | Base, taux, transport, droit inclus ou non selon le régime | Calcul de liquidation et facture mentionnant la TVA déjà payée |
| Frais de gestion | Opérateur, type d’envoi, mode de paiement | Tarif applicable et justificatif de facturation |
| Total réclamé | Sommes déjà encaissées par le vendeur | Confirmation de commande, facture et preuve de paiement |
Pour un transporteur express, la page Importez de Chronopost publie en France métropolitaine des prestations TTC par déclaration : 15 euros pour le palier de valeur en douane inférieur à 45 euros, 21 euros pour le palier inférieur à 150 euros, puis 25 euros pour celui inférieur à 500 euros. Il s’agit de frais privés, distincts du droit de 3 euros. Cette grille porte sur la valeur en douane, qu’il ne faut pas confondre avec la valeur intrinsèque utilisée pour le seuil des petits colis. La page précise que la tarification dépend aussi de l’Incoterm, c’est-à-dire des conditions de livraison convenues. Faites confirmer le tarif applicable à votre déclaration en fonction de cette valeur et de ces conditions, plutôt que de remplacer mécaniquement les 8 euros de La Poste.
Le mode de paiement peut réduire les frais privés. La grille de La Poste prévoit 2 ou 5 euros en ligne selon le type d’envoi, contre 8 euros auprès du facteur ou au retrait. Pour bénéficier du règlement en ligne, sa notice de paiement indique de se connecter avant minuit la veille de la livraison, ou avant minuit le jour du dépôt de l’avis de passage. Vérifiez l’accès à ce paiement pour votre envoi : tous les colis ne donnent pas droit au tarif le plus bas. Les droits de douane et la TVA sur l’importation restent identiques quel que soit ce mode de paiement.
Le déclarant est le redevable du forfait selon la fiche DGDDI. Cela n’empêche pas qu’un coût vous soit répercuté selon l’offre : la responsabilité douanière et la personne qui supporte finalement la dépense sont deux questions différentes.
TVA payée deux fois : à qui demander le remboursement ?
Si votre facture mentionne déjà la TVA et qu’une autre TVA vous est réclamée, demandez au vendeur de confirmer le circuit utilisé et la transmission des informations au déclarant. Adressez simultanément au transporteur facture, preuve de paiement et numéro de suivi. Une mention « taxes incluses » ne permet pas, à elle seule, de comprendre quelle information a accompagné le colis.
Si vous voulez recevoir le colis sans attendre l’issue du litige, La Poste indique que la remise suppose le paiement des droits, taxes et frais réclamés. Après avoir vérifié la demande sur le suivi officiel, vous pouvez régler puis joindre le justificatif à votre réclamation. Ce paiement ne garantit pas qu’un remboursement sera accordé.
Si vous préférez renoncer à la réception, La Poste permet de refuser le paiement ou le colis sur son site de paiement, auprès du facteur ou au point de retrait. Elle annonce alors un retour gratuit à l’expéditeur. Prévenez aussi le vendeur et demandez-lui par écrit les modalités de remboursement de l’achat : la prise en charge du retour par La Poste ne constitue pas une promesse de remboursement du marchand.
- Si la TVA a été encaissée sous IOSS à la commande, puis perçue à l’importation parce que le numéro n’a pas été transmis ou validé, demandez au vendeur ou à la plateforme la restitution de la TVA de vente. Joignez la facture et la preuve du paiement de la TVA douanière. C’est la solution proposée dans le document de travail GFV 115 du 12 janvier 2022, section 2.3 : la TVA d’importation reste acquittée, tandis que le vendeur régularise celle de la vente. Ce document des services de la Commission est non contraignant et précise qu’il ne représente pas la position de l’institution ; il décrit une solution pratique, sans garantir l’issue d’une réclamation individuelle.
- Si votre demande porte sur la seule TVA perçue par la douane française, suivez la démarche DGDDI de remboursement ou remise de TVA. Pour un particulier non assujetti et non identifié à la TVA, la personne ayant payé, ou son mandataire, dépose une demande signée auprès de la direction régionale territorialement compétente. Indiquez la taxe, le montant réclamé et le motif, avec les justificatifs. Le délai indiqué est le 31 décembre de la deuxième année suivant celle du paiement. Cette démarche ne garantit pas l’acceptation de la demande et ne restitue pas la TVA encaissée par le vendeur.
Ne réclamez pas deux restitutions pour corriger une même double perception : identifiez la TVA qui doit rester acquittée et celle dont vous demandez le remboursement.
Pour contester une perception par La Poste, sa page de contestation donne le numéro du service clients pour les particuliers : le 3631. Demandez le détail avant de discuter le total. Une contestation du prix promis relève aussi du vendeur ; une ligne de frais privés ne se conteste pas comme une règle fiscale.
Retour d’un colis : quels montants réclamer ?
Pour un retour, séparez ce que le vendeur a encaissé des sommes payées au transporteur. Lorsqu’un achat à distance relève du droit européen de rétractation, les articles 9 et 11 de la directive 2011/83/UE accordent en principe 14 jours à compter de la réception pour notifier au professionnel votre décision de vous rétracter, sans la motiver. Certaines ventes sont exclues de ce droit, par exemple les biens nettement personnalisés, selon l’article 16. Un simple renvoi sans notification ne remplace pas cette démarche.
L’article 13 de cette directive sur le remboursement prévoit la restitution de tous les paiements reçus par le vendeur, y compris le port initial au tarif de livraison standard. Réclamez-lui donc le prix, la TVA de vente et le droit de 3 euros s’il vous l’a facturé à la commande. Dans la variante IOSS à 57,60 euros, ce sont bien les 57,60 euros encaissés par le vendeur qui sont concernés, en supposant un retour intégral, un port standard et aucune dépréciation imputable à des manipulations excessives. Ce remboursement commercial ne dépend pas d’un remboursement du droit par la douane. Le vendeur doit vous rembourser dans les 14 jours suivant la notification, mais peut attendre la récupération des biens ou leur preuve d’expédition, selon le premier événement. Les frais directs de renvoi peuvent rester à votre charge si vous en avez été informé, conformément à l’article 14.
Pour le droit payé au transporteur lors de l’importation, le retour ne donne pas le même résultat. La FAQ de la DGDDI sur les retours indique que le simple retour ne permet plus l’invalidation ouvrant au remboursement du forfait. Les cas prévus par l’article 116 du code des douanes de l’Union restent distincts. Conservez preuve d’expédition retour, facture, déclaration et quittance, sans compter sur une restitution automatique de tous les postes.
- Pour une vente IOSS, adressez la demande au vendeur ou à la plateforme ayant encaissé la TVA. Les orientations européennes sur les retours IOSS, section 3.1.7, prévoient que le vendeur rembourse la TVA au consommateur dans le cadre du remboursement de la valeur des biens, puis corrige sa déclaration IOSS. Suivez ses instructions de retour et gardez la preuve d’expédition.
- Hors IOSS, la TVA relève du circuit d’importation. L’addendum du 6 octobre, page 2, précise qu’en régime simplifié comme en régime standard, la TVA calculée sur le droit de 3 euros est remboursée lors du retour avec l’ensemble de la TVA payée pour cette importation. Elle ne suit donc pas le sort du droit lui-même. L’addendum ne précise ni l’interlocuteur chargé du versement ni la procédure française après retour. Demandez d’abord au déclarant, généralement le transporteur, comment faire traiter votre dossier, avec les preuves du retour et des sommes acquittées. En l’absence de réponse précise, contactez Infos Douane Service pour connaître la démarche adaptée. La procédure générale de remboursement de TVA citée plus haut ne suffit pas, à elle seule, à établir celle applicable à ce retour.
Pour les importations réalisées à compter de l’application de l’acte fixant son montant, la redevance européenne n’est pas remboursable par la douane, conformément à l’article 20, paragraphe 6, du règlement 2026/2108. Hors IOSS, la TVA calculée sur cette redevance suit en revanche le remboursement de la TVA d’importation au retour : l’addendum du 6 octobre, pages 3 et 4, le précise pour les régimes simplifié et standard. Ce non-remboursement douanier reste distinct du remboursement commercial des sommes encaissées par le vendeur à la commande.
SMS de La Poste pour des frais de douane : vérifier avant de payer
La Poste envoie bien des liens de paiement par SMS ou courriel : c’est l’un des modes prévus dans sa notice de règlement des droits et taxes. Recevoir un tel message ne suffit donc pas à conclure à une fraude. Pour le contrôler, suivez les vérifications de sa page de sécurité consacrée aux demandes de droits de douane :
- Rapprochez le numéro d’envoi, la commande attendue et son délai d’acheminement. Une demande sans rapport avec vos achats doit vous alerter.
- Saisissez vous-même l’adresse
www.laposte.frdans votre navigateur, puis ouvrez le suivi des envois. Vous évitez ainsi de dépendre du lien reçu. - Entrez la référence et consultez le détail de l’acheminement : il doit indiquer si des droits et taxes sont dus. Accédez au paiement depuis ce suivi pour vérifier la somme réclamée.
- Si le colis n’existe pas dans le suivi ou si les informations ne correspondent pas, suspendez le paiement et contactez le service clients. La page de sécurité indique le 3631 pour les particuliers.
La page de sécurité de La Poste cite notif.laposte.fr comme expéditeur des courriels La Poste et noreply@laposte.fr pour La Poste-Colissimo. Le paiement s’effectue sur le site officiel www.laposte.fr. Ces indications ne remplacent pas la vérification indépendante dans le suivi : le nom « La Poste » affiché dans un message ne suffit pas. Conservez le message suspect et signalez-le sur Signal Spam, à phishing@laposte.fr ou au 3631 pour les particuliers, les canaux indiqués par l’opérateur.
Les points à faire préciser avant de payer
Avant la commande, le vendeur doit indiquer le prix total TTC et les frais supplémentaires. Lorsqu’ils ne peuvent raisonnablement être calculés à l’avance, il doit annoncer qu’ils peuvent être exigibles, selon l’article 6, paragraphe 1, point e, de la directive 2011/83/UE. Gardez une capture du panier final et faites préciser les points encore flous :
- le pays d’expédition réel et le statut douanier d’un éventuel stock européen ;
- la valeur des marchandises, le transport séparé et la TVA déjà comprise ;
- le circuit IOSS ou hors IOSS, sans confondre TVA prépayée et droits pris en charge ;
- le nombre d’envois prévus, les frais privés possibles et le prix final garanti ;
- la répartition des remboursements si la commande doit être retournée.
S’il manque l’engagement sur les frais, exigez un prix final garanti par écrit avant de commander. Pour comparer deux offres, additionnez les sommes restant à votre charge et vérifiez les conditions applicables à la date d’importation.